Domain rasenfugenpflaster.de kaufen?
Wir ziehen mit dem Projekt
rasenfugenpflaster.de um.
Sind Sie am Kauf der Domain
rasenfugenpflaster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rasenfugenpflaster.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
SCHICKER MINERAL Granit PflastersteineMaterial und Herkunft Der verwendete Granit stammt aus dem Fichtelgebirge in Nordbayern und wird gezielt als Pflasterstein gewonnen. Als Naturstein bietet er eine homogene Oberfläche mit natürlichem Farbspiel, das Lichtre und dezente Kontraste erzeugt. Diese Materialwahl sorgt für eine hochwertige Erscheinung bei gleichzeitig guter Belastbarkeit, sodass der Belag sowohl optisch als auch funktional überzeugt. Maße, Packungsinhalt und Handhabung Die Steine im vorliegenden Variantentyp haben die Maße ca. L 5 x B 5 x H 5 cm . Ein Sack wiegt 25 kg und enthält circa 35–40 Steine , wodurch sich kleine Flächen wirtschaftlich belegen lassen. Beim Verlegen empfiehlt sich das Arbeiten im System mit einem ebenen Pflasterbett und gegebenenfalls einer Rüttelplatte für eine gleichmäßige Setzung; so bleibt das Erscheinungs dauerhaft stabil. Witterungs- und Frostbeständigkeit Der Pflasterstein ist witterungsbeständig und frostbeständig ausgeführt, wodurch er für den Einsatz im Außenbereich geeignet ist. Diese Eigenschaften bedeuten, dass die Steine bei wechselnden Witterungsbedingungen ihre Form und Struktur behalten und auch bei Frost keine einheitliche Schädigung zu erwarten ist, sofern die Verlegung fachgerecht erfolgt. Optik und Einsatzfelder Die helle, gelb-graue bis hellgraue Farbnuance passt zu klassischen sowie modernen Außenflächen und lässt sich mit verschiedenen Belägen kombinieren. Typische Anwendungen sind Wege, Vorplätze, Beetumrandungen, Abdeckungen von Drainagen und dekorative Einfassungen an Böschungen. Durch die regelrechte Bruchstruktur eignen sich die Steine besonders für präzise Muster und Mosaikformulierungen. Produktmerkmale Merkmal Wert Art Pflasterstein Farbe Hellgrau Einsatzbereich Garten Witterungsbeständig ja Frostbeständig ja Material Granit Maße ca. L 5 x B 5 x H 5 cm Gewicht 25 kg Sack ca. 35–40 Steine FAQ Wie viele Steine sind in einem 25 kg Sack enthalten? Ein 25 kg Sack enthält etwa 35–40 Steine , abhängig von leichten Maßabweichungen aufgrund handwerklicher Fertigung. Eignen sich die Steine für eine Terrasse? Die Steine sind primär für Wege, Einfassungen und dekorative Flächen gedacht; für stark belastete Terrassenflächen empfiehlt sich die Planung mit geeigneter Unterkonstruktion und gegebenenfalls größere Formate. Muss etwas Besonderes bei der Verlegung beachtet werden? Ein ebenes Pflasterbett und eine fachgerechte Verlegung sind entscheidend für die dauerhafte Stabilität; bei Pflasterflächen mit Fahrbelastung sind verstärkte Unterbauarbeiten zu berücksichtigen. Kann es zu Maßabweichungen kommen? Ja, durch die handwerkliche Herstellung sind leichte Maßabweichungen von durchschnittlich 1 bis 1,5 cm möglich, was im Bereich von Naturstein üblich ist und für einen natürlichen Gesamteindruck sorgt. Wer kann bei Fragen zur Menge oder Verlegung helfen? Bei Fragen zur Menge, Verlegetechnik oder Kombination mit anderem Material hilft der Kundenservice von Lidl Online oder ein Fachbetrieb für Garten- und Landschaftsbau weiter.28,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
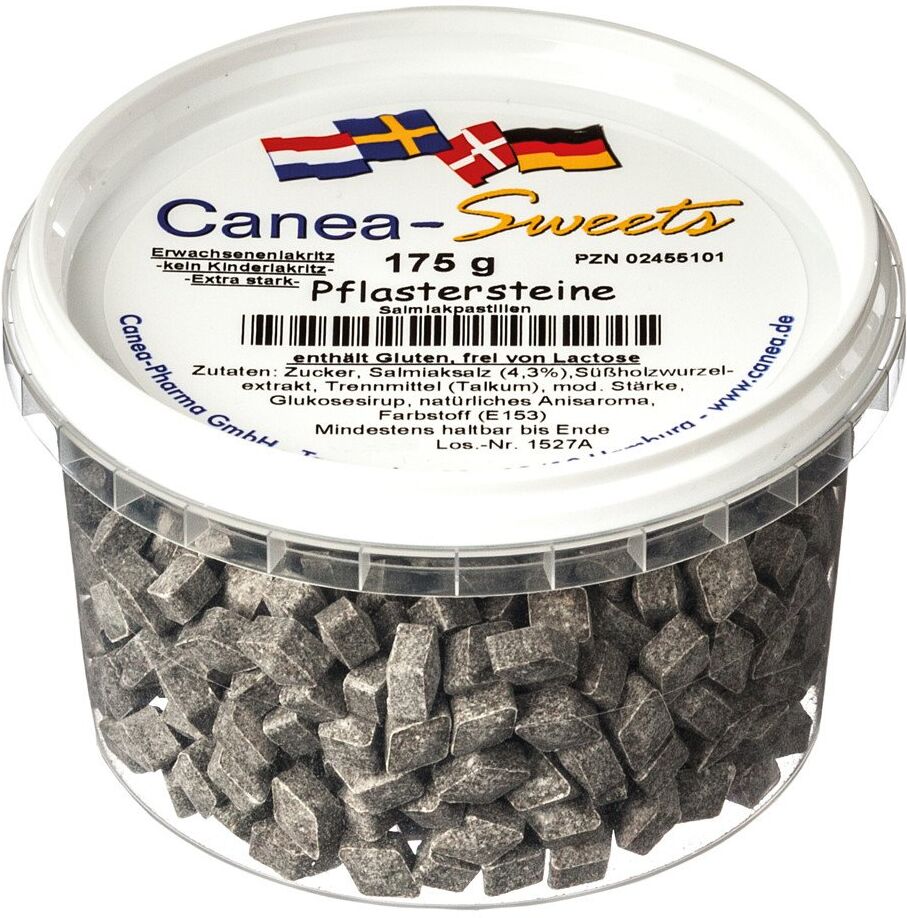
Pflastersteine Lakritz 175 GProdukteigenschaften: Bezeichnung: Lebensmittel Canea-Sweets Pflastersteine, vegetarisch Verwendung/Anwendung/Verzehrempfehlung: keine Angaben des Herstellers Nährwertdeklaration: Nährwerte pro 100 g Energie 1548 kJ / 364 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 91 g o Zucker 87 g Eiweiß 0,0 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Zucker, Ammoniumchlorid (Salmiaksalz) 4,3%, Süßholzwurzelextrakt 2,9%, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle. Allergene: keine Nettofüllmenge: 175 g Aufbewahrungsbedingungen: Bei Raumtemperatur, trocken und außerhalb der Reichweite von Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Canea Pharma GmbH Tarpenring 12 22419 Hamburg Weitere Hinweise: Salmiakpastillen. Erwachsenenlakritz -kein Kinderlakritz. Quelle: https://pharma-peter.de Stand: 04/20242,44 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Pharma Peter Pflastersteine LakritzWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Pflastersteine Lakritz:Zucker, Ammoniumchlorid (Salmiaksalz) 4,2%, Süßholzwurzelextrakt 2,9 %, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.InformationSo stark, so gut - Salmiakpastillen pur: Salmiakrauten für Erwachsene!HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge sollte nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern. Pflastersteine Lakritz können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
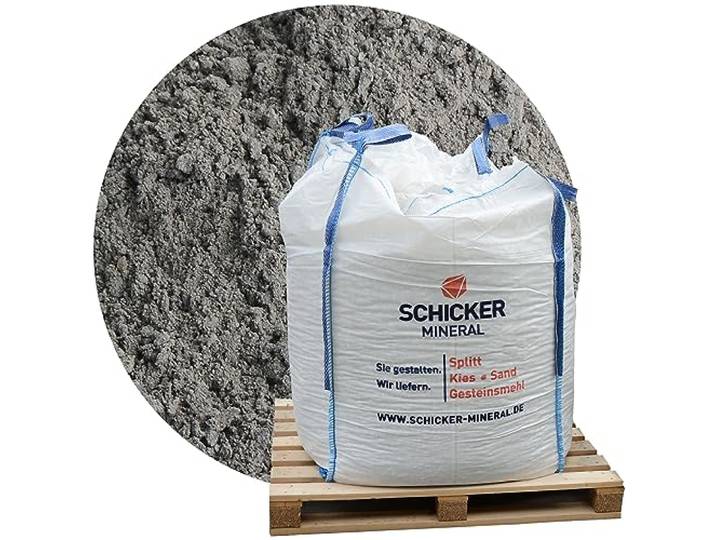
Schicker Mineral Basalt Fugensand anthrazit 0-2 mm 1000 kg Big Bag Unkrauthemmend, selbstaushärtend, Einkehren in Pflasterfugen, stabiler Fugenfüller, für alle Pflastersteine, frostbeständig<p>Der <strong>Mineral Basalt Fugensand anthrazit</strong> ist die ideale Lösung für die professionelle Verfugung von Pflastersteinen. Mit einer Körnung von <strong>0-2 mm</strong> und einem praktischen <strong>1000 kg Big Bag</strong> bietet dieser <strong>Brechsand</strong> eine hervorragende Grundlage für stabile und langlebige Pflasterfugen. Der Basalt ist ein sehr dunkles, hartes Gestein, dessen splittrige Struktur dafür sorgt, dass sich die Steinchen optimal ineinander verzahnen. Dies gewährleistet nicht nur einen festen Halt für die Pflastersteine, sondern auch eine widerstandsfähige Oberfläche.</p><p>Besonders hervorzuheben sind die <strong>unkrauthemmenden</strong> Eigenschaften des Basalt Fugensandes, die ihn zu einer praktischen Wahl für schmale Fugen ab <strong>5 mm</strong> machen. Zudem ist der Sand <strong>frostbeständig</strong>, <strong>streusalzresistent</strong> und <strong>witterungsbeständig</strong>, was ihn zu einem langlebigen Fugenfüller macht. Die Farbe des Sands variiert: im trockenen Zustand zeigt er sich in einem eleganten grau/anthrazit, während er im feuchten Zustand in einem tiefen anthrazit/schwarz erstrahlt.</p><p>Als <strong>Naturprodukt</strong> reagiert der Basalt Fugensand nicht mit den Pflastersteinen und sorgt somit für eine dauerhafte Stabilität. Setze auf Qualität und Langlebigkeit mit unserem Basalt Fugensand, der nicht nur funktional, sondern auch ästhetisch ansprechend ist.</p>414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
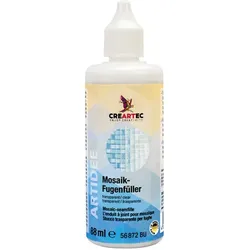
Mosaik-Fugenfüller, transparent, 88 mlMosaik-Fugenfüller, Farbe: transparent, Inhalt: 88 ml.Der Fugenfüller wird gleichmäßig in die Fugen zwischen den Mosaiksteinen eingearbeitet. Nach dem Trocknen und Härten bleibt er transparent und glasähnlich, deshalb sehr gut für Windlichter und Vasen geeignet.6,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SCHICKER MINERAL Granit PflastersteineMaterial und Herkunft Der verwendete Granit stammt aus dem Fichtelgebirge in Nordbayern und wird gezielt als Pflasterstein gewonnen. Als Naturstein bietet er eine homogene Oberfläche mit natürlichem Farbspiel, das Lichtre und dezente Kontraste erzeugt. Diese Materialwahl sorgt für eine hochwertige Erscheinung bei gleichzeitig guter Belastbarkeit, sodass der Belag sowohl optisch als auch funktional überzeugt. Maße, Packungsinhalt und Handhabung Die Steine im vorliegenden Variantentyp haben die Maße ca. L 5 x B 5 x H 5 cm . Ein Sack wiegt 25 kg und enthält circa 35–40 Steine , wodurch sich kleine Flächen wirtschaftlich belegen lassen. Beim Verlegen empfiehlt sich das Arbeiten im System mit einem ebenen Pflasterbett und gegebenenfalls einer Rüttelplatte für eine gleichmäßige Setzung; so bleibt das Erscheinungs dauerhaft stabil. Witterungs- und Frostbeständigkeit Der Pflasterstein ist witterungsbeständig und frostbeständig ausgeführt, wodurch er für den Einsatz im Außenbereich geeignet ist. Diese Eigenschaften bedeuten, dass die Steine bei wechselnden Witterungsbedingungen ihre Form und Struktur behalten und auch bei Frost keine einheitliche Schädigung zu erwarten ist, sofern die Verlegung fachgerecht erfolgt. Optik und Einsatzfelder Die helle, gelb-graue bis hellgraue Farbnuance passt zu klassischen sowie modernen Außenflächen und lässt sich mit verschiedenen Belägen kombinieren. Typische Anwendungen sind Wege, Vorplätze, Beetumrandungen, Abdeckungen von Drainagen und dekorative Einfassungen an Böschungen. Durch die regelrechte Bruchstruktur eignen sich die Steine besonders für präzise Muster und Mosaikformulierungen. Produktmerkmale Merkmal Wert Art Pflasterstein Farbe Hellgrau Einsatzbereich Garten Witterungsbeständig ja Frostbeständig ja Material Granit Maße ca. L 5 x B 5 x H 5 cm Gewicht 25 kg Sack ca. 35–40 Steine FAQ Wie viele Steine sind in einem 25 kg Sack enthalten? Ein 25 kg Sack enthält etwa 35–40 Steine , abhängig von leichten Maßabweichungen aufgrund handwerklicher Fertigung. Eignen sich die Steine für eine Terrasse? Die Steine sind primär für Wege, Einfassungen und dekorative Flächen gedacht; für stark belastete Terrassenflächen empfiehlt sich die Planung mit geeigneter Unterkonstruktion und gegebenenfalls größere Formate. Muss etwas Besonderes bei der Verlegung beachtet werden? Ein ebenes Pflasterbett und eine fachgerechte Verlegung sind entscheidend für die dauerhafte Stabilität; bei Pflasterflächen mit Fahrbelastung sind verstärkte Unterbauarbeiten zu berücksichtigen. Kann es zu Maßabweichungen kommen? Ja, durch die handwerkliche Herstellung sind leichte Maßabweichungen von durchschnittlich 1 bis 1,5 cm möglich, was im Bereich von Naturstein üblich ist und für einen natürlichen Gesamteindruck sorgt. Wer kann bei Fragen zur Menge oder Verlegung helfen? Bei Fragen zur Menge, Verlegetechnik oder Kombination mit anderem Material hilft der Kundenservice von Lidl Online oder ein Fachbetrieb für Garten- und Landschaftsbau weiter.28,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Pflastersteine Lakritz 175 GProdukteigenschaften: Bezeichnung: Lebensmittel Canea-Sweets Pflastersteine, vegetarisch Verwendung/Anwendung/Verzehrempfehlung: keine Angaben des Herstellers Nährwertdeklaration: Nährwerte pro 100 g Energie 1548 kJ / 364 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 91 g o Zucker 87 g Eiweiß 0,0 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Zucker, Ammoniumchlorid (Salmiaksalz) 4,3%, Süßholzwurzelextrakt 2,9%, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle. Allergene: keine Nettofüllmenge: 175 g Aufbewahrungsbedingungen: Bei Raumtemperatur, trocken und außerhalb der Reichweite von Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Canea Pharma GmbH Tarpenring 12 22419 Hamburg Weitere Hinweise: Salmiakpastillen. Erwachsenenlakritz -kein Kinderlakritz. Quelle: https://pharma-peter.de Stand: 04/20242,44 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Pharma Peter Pflastersteine LakritzWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Pflastersteine Lakritz:Zucker, Ammoniumchlorid (Salmiaksalz) 4,2%, Süßholzwurzelextrakt 2,9 %, modifizierte Maisstärke, Trennmittel Talkum, Glukosesirup, natürliches Aroma, Farbstoff Pflanzenkohle.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.InformationSo stark, so gut - Salmiakpastillen pur: Salmiakrauten für Erwachsene!HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge sollte nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern. Pflastersteine Lakritz können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alpina Mineral Beton Fugenfüller 1,84 kgAlpina Mineral Beton Fugenfüller 1,84 kg Erlebe das Alpina Mineral Beton Sortiment für markante, moderne Räume mit fugenlosen Oberflächen. Mit dem Alpina Mineral Beton Fugenfüller schaffen Sie die ideale Basis für ein makelloses, fugenloses Design. Entwickelt, um Fugen bis zu 3mm Tiefe auszugleichen, gewährleistet er eine homogene Oberfläche, die sich perfekt für die weitere Bearbeitung mit Alpina Mineral Beton Granulat eignet. Erleben Sie die Qualität und Effizienz des Alpina Mineral Beton Fugenfüllers, und bereiten Sie Ihre Flächen optimal für dekorative und langlebige Beschichtungen vor. Ideal für all jene, die nach einem makellosen Endergebnis streben. Vorteile auf einen Blick Füllt Fugen bis zu einer Tiefe von 3mm mühelos auf und sorgt für eine gleichmäßige und homogene Basis Ideal als Vorarbeit für die anschließende Bearbeitung mit Alpina Mineral Beton Granulat, um ein fugenloses Finish zu erreichen Der Fugenfüller lässt sich einfach und gleichmäßig auftragen, sodass Flächen optimal vorbereitet werden können Entwickelt für Innen- und Außenbereiche, kann der Fugenfüller auf allen Fugen zwischen Fliesen verwendet werden Der Fugenfüller härtet stark aus und fällt nach der Trocknung nicht ein Alpina Mineral Beton Entdecken Sie die Einfachheit von Alpina Mineral Beton für stilvolle, fugenlose Flächen. Das Sortiment besteht aus nur drei Kernprodukten: Grundierung, Granulat und Versiegelung - perfekt für einen langlebigen, echten mineralischen Beton-Look. Ideal für trendbewusste Gestalter, sind die Produkte für Böden, Wände und Nassbereiche geeignet und bieten eine breite Farbpalette von neutral bis intensiv. Gestalten Sie moderne Räume mit einzigartiger Ästhetik und maximaler Funktionalität im Innen- und Außenbereich. Beleben Sie Ihre Räume mit Alpina Mineral Beton! Verarbeitung Der Alpina Fugenfüller wird mit der Effektkelle auf die Fugen zwischen den Fliesen aufgekellt und diese somit geschlossen. Hierdurch entsteht eine homogene Oberfläche, welche sich im Nachgang ideal mit dem Alpina Mineral Beton weiter bearbeiten lässt. Technische Daten Farbton / Glanzgrad Farbfamilie: Transparent / farblos Gebindegrößen 0,3 KG pro 1m2 Untergrund Die Fliesen müssen frei von Schmutz, Staub, Fettflecken, und Klebestoffresten sein. Anschließend ist eine eimalige Grundierung mit der Alpina Mineral Beton Grundierung aufzutragen. Trocknung Die Trocknungszeit beträgt 6 Stunden. Geeignetes Werkzeug Alpina Effektkelle Entsorgung Inhalt und Behälter in Übereinstimmung mit den lokalen, regionalen, nationalen und internationalen Vorschriften der Entsorgung zuführen. Darf nicht in die Kanalisation/Umwelt gelangen.40,79 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.